
§34d
Prüfungsvorbereitung Versicherungsvermittlung
Für einen Prüfungsteil
SCHRIFTLICH
Die Risikoanalyse ist das erste Dokument, das die Aufsicht bei einer GwG-Prüfung anfordert — und das am häufigsten fehlt oder nicht zum Unternehmen passt. Dabei ist sie kein Hexenwerk: Sie beschreibt, welche Geldwäscherisiken in deinem Geschäft stecken, wie du sie bewertest und was du dagegen tust. Dieser Artikel zeigt dir den Aufbau nach § 5 GwG, die relevanten Risikofaktoren und eine Muster-Gliederung, die du direkt übernehmen kannst.
Das Geldwäschegesetz folgt einem risikobasierten Ansatz: Du entscheidest selbst, wie intensiv du Kunden prüfst — musst diese Entscheidung aber begründen können. Die Risikoanalyse nach § 5 GwG ist genau diese Begründung. Sie ist das Fundament für alle weiteren Maßnahmen: Welche internen Sicherungsmaßnahmen du nach § 6 GwG brauchst, wann vereinfachte Sorgfaltspflichten nach § 14 GwG ausreichen und wann verstärkte nach § 15 GwG nötig sind, leitet sich aus ihr ab.
§ 5 Abs. 1 GwG verlangt, die Risiken zu ermitteln und zu bewerten, die für deine Geschäfte bestehen. Dabei berücksichtigst du die Risikofaktoren aus den Anlagen 1 und 2 zum GwG und die Informationen aus der Nationalen Risikoanalyse des Bundesfinanzministeriums. Der Umfang richtet sich nach Art und Umfang deiner Geschäftstätigkeit — ein Einzelmakler mit 20 Abschlüssen im Jahr braucht eine andere Tiefe als ein Vertrieb mit 50 Beratern. Nach § 5 Abs. 2 GwG musst du die Analyse dokumentieren, regelmäßig überprüfen, bei Bedarf aktualisieren und der Aufsichtsbehörde auf Verlangen vorlegen. Eine Befreiung von der Dokumentationspflicht ist nach § 5 Abs. 4 GwG nur auf Antrag möglich, wenn die Risiken klar erkennbar und verstanden sind — in der Praxis ein seltener Fall.
Wer überhaupt Verpflichteter ist und welche weiteren Pflichten gelten, erklärt der Artikel Geldwäschegesetz einfach erklärt.
Beschreibe zuerst dein Unternehmen so, wie ein Prüfer es kennenlernen würde: Rechtsform, Erlaubnisse (§ 34d, § 34f GewO, § 34c GewO), Anzahl der Mitarbeiter, Standorte, Produktpalette, typische Kundengruppen, Vertriebswege (persönlich, online, über Tippgeber), Zahlungswege und regionale Schwerpunkte. Nenne auch Kooperationspartner wie Pools, Versicherer oder Kapitalverwaltungsgesellschaften und deren Rolle bei der Identifizierung.
Ordne deine Geschäftstätigkeit den vier klassischen Risikodimensionen zu und benenne für jede, welche Risiken konkret bestehen:
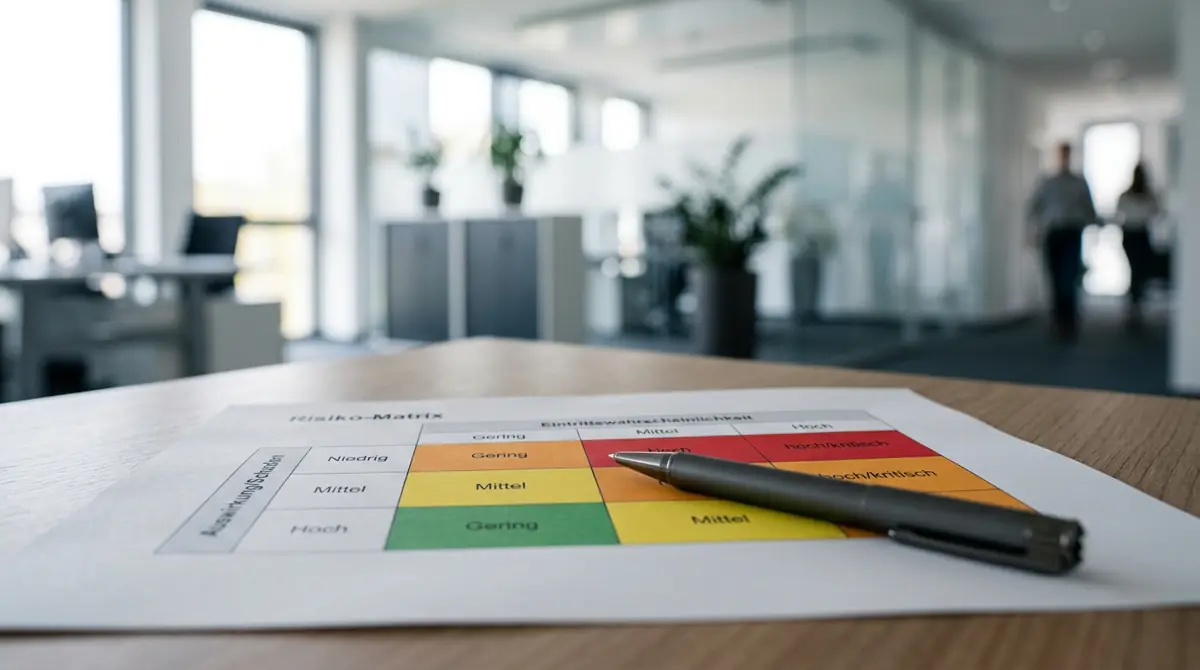
Bewerte jedes identifizierte Risiko nach Eintrittswahrscheinlichkeit und Auswirkung, meist in drei Stufen (gering, mittel, hoch). Daraus ergibt sich ein Bruttorisiko. Anschließend stellst du die vorhandenen Kontrollen gegenüber und kommst zum Nettorisiko. Halte fest, welche Kundengruppen oder Produkte du als erhöhtes Risiko einstufst — das löst die verstärkten Sorgfaltspflichten nach § 15 GwG aus.
Für jedes relevante Risiko beschreibst du, welche Maßnahme es steuert: Identifizierungsverfahren, PEP- und Sanktionslisten-Abgleich, Herkunftsnachweis bei Einmalbeiträgen über einer selbst definierten Schwelle, Freigabe durch die Geschäftsleitung, Mitarbeiterschulung nach § 6 Abs. 2 Nr. 6 GwG, Meldeprozess über goAML. Die Maßnahmen müssen zum Risiko passen — nicht mehr, nicht weniger.
Versieh die Analyse mit Datum, Version und der Unterschrift der Geschäftsleitung. Lege einen festen Überprüfungsturnus fest — in der Praxis jährlich — und definiere Anlässe für eine außerplanmäßige Aktualisierung: neue Produkte, neue Vertriebswege, Gesetzesänderungen, eine neue Nationale Risikoanalyse oder Erkenntnisse aus einem eigenen Verdachtsfall.
Die Anlagen zum GwG geben dir die Prüfraster vor. Anlage 1 nennt Faktoren für ein potenziell geringeres Risiko, etwa börsennotierte Unternehmen als Kunden, öffentliche Verwaltungen, Lebensversicherungen mit niedriger Prämie, Altersvorsorgeprodukte ohne vorzeitige Rückkaufmöglichkeit oder Kunden aus EU-Mitgliedstaaten mit wirksamen Präventionssystemen. Anlage 2 listet Faktoren für ein potenziell höheres Risiko:
Ergänzend liefert die Nationale Risikoanalyse des Bundesfinanzministeriums die Einschätzung für Deutschland. Sie stuft insbesondere den Immobiliensektor, Bargeld und anonyme Strukturen als Bereiche mit erhöhtem Risiko ein. Beziehe dich in deiner Analyse ausdrücklich auf sie — die Aufsicht erwartet das, weil § 5 Abs. 1 GwG sie nennt.
Die folgende Struktur hat sich für Vermittler und Maklerbüros bewährt und deckt die Erwartungen der Landesaufsichtsbehörden ab:
Tipp: Halte die Analyse so knapp wie möglich und so konkret wie nötig. Zehn Seiten, die dein Geschäft treffend beschreiben, überzeugen die Aufsicht mehr als 40 Seiten Gesetzeszitate.
Aus Prüfungen der Landesaufsichtsbehörden bei Vermittlern und Maklern wiederholen sich bestimmte Beanstandungen. Prüfe deine Analyse gegen diese Liste:
Die Feststellungen zeigen: Die Aufsicht prüft nicht, ob du ein schönes Dokument hast, sondern ob das Dokument dein Geschäft beschreibt und gelebt wird. Eine Risikoanalyse, die Schulungen vorsieht, braucht Schulungsnachweise. Welche Anforderungen dafür gelten, liest du im Artikel GwG-Schulungspflicht: Wer, wie oft, welcher Nachweis.
Jeder Verpflichtete nach § 2 Abs. 1 GwG, also auch Versicherungsvermittler mit Lebensversicherungsgeschäft, Finanzanlagenvermittler als Finanzunternehmen und Immobilienmakler. Die Pflicht gilt unabhängig von der Unternehmensgröße; nur der Umfang richtet sich nach Art und Umfang der Geschäftstätigkeit (§ 5 Abs. 1 GwG).
Eine Beschreibung des Unternehmens, die Identifikation der Risiken nach Kunden, Produkten, Vertriebswegen und Ländern, deren Bewertung unter Berücksichtigung der Anlagen 1 und 2 zum GwG sowie der Nationalen Risikoanalyse, die daraus abgeleiteten Sicherungsmaßnahmen und Angaben zu Verantwortlichkeiten, Datum, Version und Überprüfungsturnus.
§ 5 Abs. 2 GwG verlangt eine regelmäßige Überprüfung und bei Bedarf eine Aktualisierung, ohne eine feste Frist zu nennen. In der Praxis hat sich ein jährlicher Turnus etabliert. Zusätzlich ist eine Aktualisierung bei Anlässen wie neuen Produkten, neuen Vertriebswegen, Gesetzesänderungen oder eigenen Verdachtsfällen nötig.
Verbände und Aufsichtsbehörden stellen teilweise Muster bereit, die du aber immer an dein konkretes Geschäft anpassen musst — unangepasste Vorlagen sind eine der häufigsten Beanstandungen der Aufsicht. Die Muster-Gliederung in diesem Artikel zeigt den erwarteten Aufbau; eine ausfüllbare Vorlage von Sachkundegurus folgt zum Download.
Wer entgegen § 5 Abs. 1 GwG Risiken nicht ermittelt oder bewertet oder die Analyse nicht dokumentiert und überprüft, begeht eine Ordnungswidrigkeit nach § 56 Abs. 1 GwG. Das Bußgeld kann bis zu 150.000 Euro betragen, bei schwerwiegenden oder wiederholten Verstößen bis zu 1 Million Euro.
Nach § 5 GwG muss jeder Verpflichtete seine Geldwäscherisiken ermitteln, bewerten, dokumentieren und aktuell halten — unabhängig von der Unternehmensgröße. Der Aufbau folgt immer derselben Logik: Bestandsaufnahme, Risikoidentifikation entlang der Dimensionen Kunde, Produkt, Vertriebsweg und Land, Bewertung, Maßnahmen und Aktualisierung. Die Anlagen 1 und 2 zum GwG und die Nationale Risikoanalyse liefern dir die Prüfraster, die Muster-Gliederung oben das Gerüst. Entscheidend für die Aufsicht ist, dass die Analyse dein tatsächliches Geschäft beschreibt und die darin genannten Maßnahmen nachweisbar umgesetzt sind. Eine ausfüllbare Muster-Vorlage für Vermittler und Makler stellen wir in Kürze zum Download bereit. Das Wissen, um die Risiken in deinem Geschäft richtig einzuordnen, vermittelt die GwG-Pflichtschulung von Sachkundegurus.
